El impacto de las comisiones en fondos de inversión y planes de pensiones a largo plazo

Uno de los factores más determinantes en la rentabilidad final de los fondos de inversión y planes de pensiones es el porcentaje de comisiones que pagamos cada año. Aunque a simple vista una diferencia de unas décimas porcentuales puede parecer irrelevante, su efecto acumulado a lo largo de décadas puede suponer una diferencia sustancial en el capital final disponible para la jubilación.
¿Qué comisiones existen y cómo se aplican?
En los fondos de inversión y planes de pensiones, las principales comisiones son:
👉 Comisión de gestión
Retribuye a la entidad gestora por administrar el fondo o plan. Suele ser el mayor coste y se aplica como porcentaje anual sobre el patrimonio gestionado. Esta comisión cubre:
- Análisis y selección de activos
- Gestión del riesgo
- Rebalanceo de la cartera
- Servicios de investigación
👉 Comisión de depósito
Se paga a la entidad depositaria, encargada de la custodia de los activos. Es mucho menor que la de gestión y también se aplica sobre el patrimonio. Incluye:
- Custodia física de valores
- Control de riesgos operativos
- Servicios de administración
👉 Otras comisiones
- Comisión de suscripción/reembolso: Se aplica al comprar o vender participaciones. Aunque menos frecuentes, algunas entidades aún las aplican.
- Comisión de éxito: Porcentaje sobre la rentabilidad obtenida por encima de un umbral preestablecido. Es menos común en fondos minoristas.
- Comisión de administración: Por servicios administrativos adicionales, como el traspaso de un plan de pensiones (aunque muchos son gratuitos).
Límites legales en España
La normativa española, regulada por la CNMV (Comisión Nacional del Mercado de Valores) y la Dirección General de Seguros y Fondos de Pensiones (DGSFP), establece límites máximos para las comisiones de gestión y depósito según el tipo de fondo y plan de pensiones. Estos límites buscan proteger al inversor minorista.
| Tipo de fondo/plan | Comisión gestión máxima | Comisión depósito máxima | Total máximo |
|---|---|---|---|
| Renta fija | 0,85% | 0,20% | 1,05% |
| Renta fija mixta | 1,30% | 0,20% | 1,50% |
| Renta variable y garantizados | 1,50% | 0,20% | 1,70% |
Fuente: Dirección General de Seguros y Fondos de Pensiones (DGSFP)
Importante: Estos son los límites máximos permitidos por ley, pero las entidades pueden aplicar comisiones menores. De hecho, muchos fondos indexados y planes de pensiones modernos operan con comisiones muy por debajo de estos límites, ofreciendo una ventaja competitiva significativa.
Te puede interesar: Mejores carteras de fondos de inversión con bajas comisiones.
El efecto de las comisiones a largo plazo
Las comisiones se descuentan directamente del valor del fondo, lo que significa que reducen tu rentabilidad cada año, independientemente de si el fondo gana o pierde dinero. Además, al aplicarse sobre el patrimonio total, cuanto más crece tu inversión, mayor es el importe absoluto que pagas en comisiones, magnificando su impacto.
El efecto compuesto de las comisiones
El verdadero impacto de las comisiones se manifiesta a través del efecto compuesto, un concepto crucial en finanzas. No solo pagas comisiones sobre tu capital inicial, sino también sobre las rentabilidades que ese capital ha generado, y sobre las comisiones que dejaste de ganar porque fueron descontadas:
- Año 1: Pagas comisiones sobre tu inversión inicial
- Año 2: Pagas comisiones sobre tu inversión inicial + rentabilidad del año 1
- Año 3: Pagas comisiones sobre tu inversión inicial + rentabilidad acumulada
Este efecto se amplifica exponencialmente con el tiempo, especialmente en inversiones a largo plazo como los planes de pensiones o fondos destinados a la jubilación, donde el horizonte temporal puede ser de varias décadas.
Ejemplo del efecto compuesto
| Año | Patrimonio sin comisiones | Patrimonio con 1,5% comisiones | Diferencia acumulada |
|---|---|---|---|
| 1 | 42.000 € | 41.370 € | 630 € |
| 5 | 48.620 € | 46.185 € | 2.435 € |
| 10 | 65.234 € | 58.912 € | 6.322 € |
| 20 | 106.132 € | 86.772 € | 19.360 € |
| 30 | 172.877 € | 129.778 € | 43.099 € |
Ejemplo numérico
Supongamos una inversión inicial de 40.000 € en un plan de pensiones con una comisión de gestión del 1,25% y de depósito del 0,20% (total: 1,45% anual):
- Comisión anual: 580 € (500 € de gestión + 80 € de depósito).
Si el fondo obtiene una rentabilidad bruta del 5% anual durante 30 años, el efecto de las comisiones puede observarse así:
| Escenario | Capital final | Comisiones pagadas | Rentabilidad neta |
|---|---|---|---|
| Sin comisiones | 174.494 € | 0 € | 134.494 € |
| Con 1,45% comisiones | 129.778 € | 44.716 € | 89.778 € |
Diferencia: Pierdes más de 44.000 € en comisiones a lo largo de 30 años, lo que supone una reducción del 25,6% en tu capital final.
Análisis del mercado español
Un análisis de los 30 planes de pensiones mixtos más baratos en España muestra que algunos productos con comisiones totales inferiores al 0,10% anual pueden ofrecer resultados significativamente mejores que la media del sector, donde los costes totales superan habitualmente el 1% anual. Sin embargo, la falta de transparencia y homogeneidad en la información dificulta la comparación entre productos.
| Tipo de gestión | Comisión media | Rentabilidad media 10 años | Rentabilidad neta |
|---|---|---|---|
| Gestión activa | 1,25% | 6,8% | 5,55% |
| Gestión pasiva (indexada) | 0,18% | 6,2% | 6,02% |
| Diferencia | -1,07% | -0,6% | +0,47% |
📉 Las comisiones de los fondos de inversión alcanzan mínimos históricos en 2024
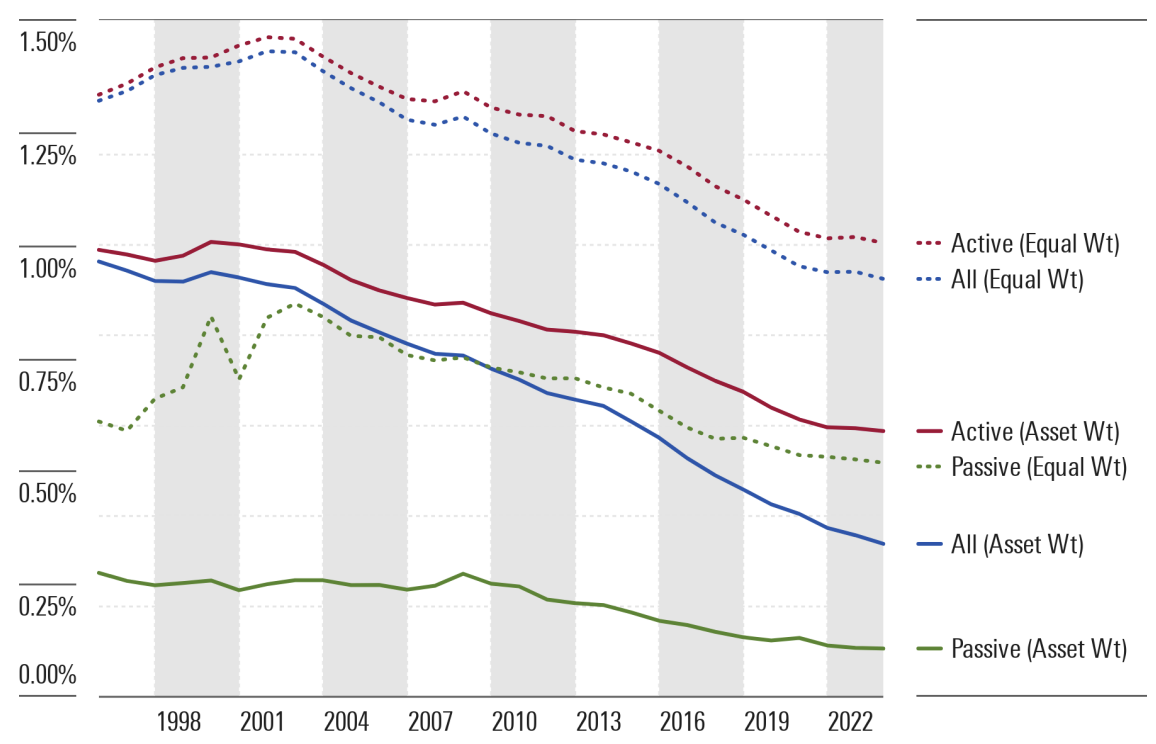
Estudio anual de Morningstar sobre las comisiones de los fondos estadounidenses en 2024.
Los inversores pagaron en 2024 las comisiones más bajas de la historia en fondos de inversión y ETFs. Según un estudio de EE. UU., el gasto medio ponderado por activos fue del 0,34 %, un 5,3 % menos que en 2023.
- Los fondos pasivos mantienen comisiones muy bajas.
- Los fondos activos siguen siendo más caros, aunque también han reducido sus costes.
Conclusión
En España, las comisiones en fondos de inversión y planes de pensiones son un factor determinante que puede impactar drásticamente el capital acumulado a largo plazo. Aunque la normativa permite comisiones de hasta el 1,5 % en gestión y 0,2 % en depósito, cada vez más entidades —especialmente en fondos indexados y planes eficientes ofrecen productos con costes totales inferiores al 0,5 % anual.
La diferencia entre pagar un 1,5 % o un 0,3 % anual puede traducirse en decenas de miles de euros menos en tu patrimonio final al jubilarte, debido al efecto compuesto negativo que generan las comisiones altas.
Por eso, elegir fondos con comisiones bajas, optar por "clases limpias" (sin retrocesiones) y utilizar asesores independientes puede marcar la diferencia entre una jubilación justa y una realmente cómoda.
Te puede interesar:
- 💼 ¿Buscas invertir con bajas comisiones y sin complicaciones? Descubre los mejores Robo Advisors: carteras automatizadas, diversificadas y con gestión eficiente al menor coste.
- 🧓 ¿Quieres ahorrar para tu jubilación de forma inteligente? Compara los mejores planes de pensiones indexados: comisiones mínimas, máxima eficiencia a largo plazo.
¿Te ha sido útil este artículo?
Ingeniero informático amante de la tecnología y la inversión. Trabajando en democratizar la inversión en España.
Ver más artículos

